La consolidación de deudas puede simplificar el pago, pero es posible que no mejore su puntaje de crédito de inmediato. Las nuevas consultas, la antigüedad de la cuenta, la utilización del crédito y su historial crediticio general pueden afectar el cronograma.
La reconstrucción del crédito depende de hábitos constantes a lo largo del tiempo, como pagar las facturas a tiempo, mantener los saldos manejables, limitar las nuevas solicitudes, revisar sus informes de crédito y usar el crédito de manera responsable.
Si los pagos de consolidación siguen siendo difíciles o si desea ayuda para evaluar sus opciones, un asesor de crédito sin fines de lucro puede revisar sus finanzas y explicarle si un programa de manejo de deudas u otra estrategia de pago puede ajustarse a sus objetivos.
Entonces, has dado el gran paso de Consolidación de su deudaConsolidación de su deuda… ¡Felicitaciones para ti! ¿Y ahora qué? Tal vez todavía esté aguardando ese aumento en su puntaje de crédito que esperaba. Es completamente normal sentirse decepcionado si su crédito no ha mejorado tan rápido como le gustaría, pero no pierda la esperanza. Hay pasos prácticos que puede seguir para poner su crédito en el camino correcto.
Antes de entrar en eso, es importante comprender cómo la consolidación de deudas afecta su salud crediticia. Si todavía está sopesando sus opciones, infórmese sobre Errores comunes de consolidación de deudasErrores comunes de consolidación de deudas antes de elegir el siguiente paso.
Después de consolidar su deudas, puede tomar algunos meses de pagos constantes para comenzar a ver cambios en su puntaje de crédito. El cronograma varía según su historial de crédito y los pasos que tome para la reconstrucción. Recuérdese a usted mismo que las acciones constantes y positivas pueden cambiar las cosas gradualmente, incluso si el progreso parece lento al principio.
¿Cómo afecta la consolidación de deudas a su puntaje de crédito?
La consolidación de deudas puede simplificar sus finanzas al combinar múltiples deudas en un solo pago, pero su efecto en su puntaje de crédito no siempre es inmediato. He aquí por qué:
- Verificaciones de crédito: Cuando solicita un préstamo de consolidación, los prestamistas a menudo realizan una investigación exhaustiva sobre su crédito, lo que puede reducir temporalmente su puntaje en unos pocos puntos.
- Nueva cuenta: Abrir una nueva cuenta de préstamo o crédito se suma a su combinación de crédito, lo que puede ser beneficioso a largo plazo, pero inicialmente, también puede reducir la antigüedad promedio de su cuenta, lo que afecta su puntaje.
- Utilización del crédito: Si su consolidación implica una transferencia de saldo de tarjeta de crédito, llegar al límite de esa nueva tarjeta podría aumentar su índice de utilización de crédito. Lo ideal es mantenerlo por debajo del 30% de su límite de crédito total.
Recuerde, la consolidación de deudas es un paso hacia la estabilidad financiera, no un botón de reinicio. Siga concentrándose en los hábitos que respaldan un crédito más sólido a lo largo del tiempo y revise su informe de crédito con regularidad para que pueda realizar un seguimiento del progreso y detectar posibles errores.
¿Cuánto tiempo después de pagar la deuda puede esperar que mejore su puntaje de crédito?
Ha estado haciendo diligentemente los pagos de su deuda consolidada... Pero, ¿cuánto tiempo pasará antes de que su puntaje de crédito se ponga al día?
- Efectos inmediatos: Es posible que vea pequeños cambios dentro de uno o dos meses a medida que sus pagos se informan a los burós de crédito. Sin embargo, el grado de mejora depende en gran medida de su historial de crédito y de la cantidad de deuda pagada.
- Ganancias a corto plazo: Por lo general, dentro de los tres a seis meses de comenzar a hacer pagos constantes y puntuales, debería comenzar a notar un aumento más significativo en su puntaje. Tenga en cuenta que los elementos negativos, como los pagos atrasados o las cuentas en cobranza, tardan en desvanecerse.
- Recuperación a largo plazo: Si ha experimentado problemas crediticios graves como bancarrota o ejecución hipotecaria, la recuperación podría llevar un poco más de tiempo, a menudo de 12 a 24 meses. La persistencia es clave, y cada acción positiva que realiza lo acerca más a su objetivo.
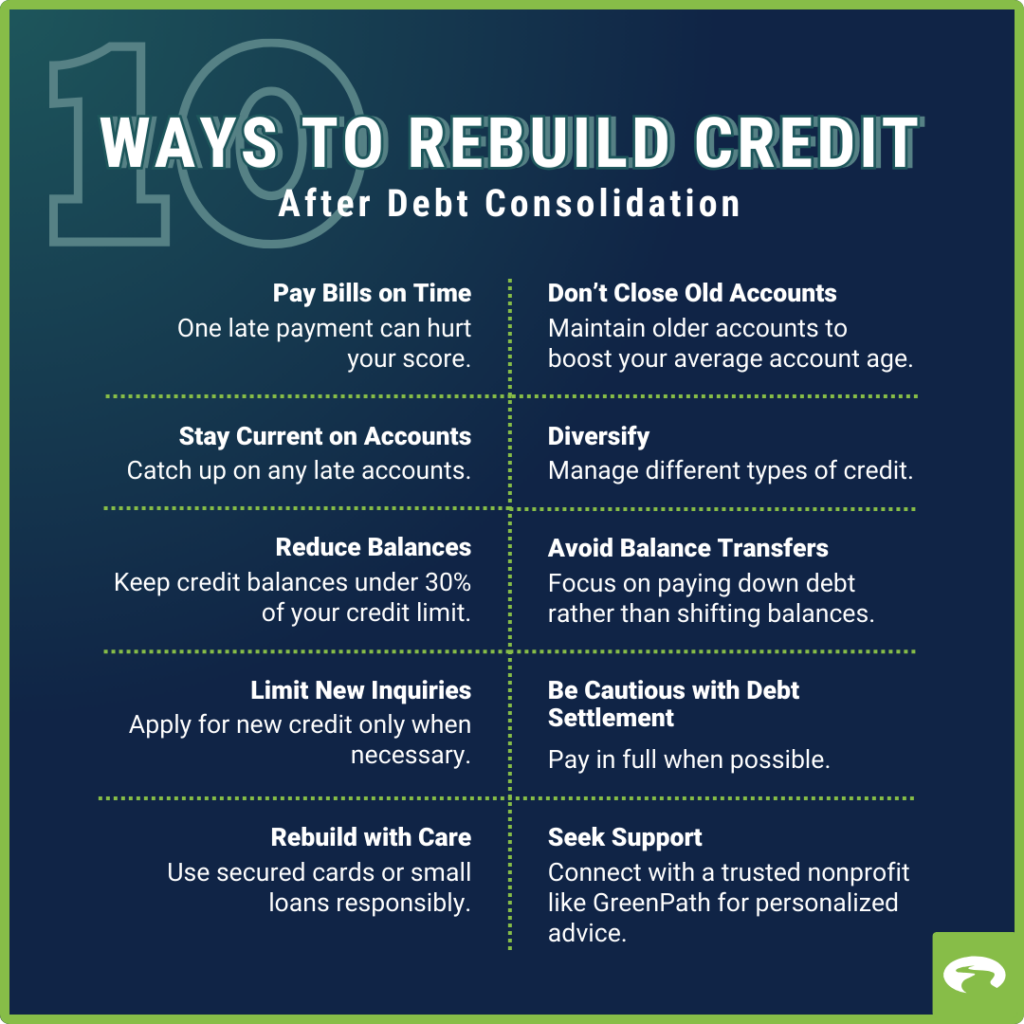
10 maneras de reconstruir el crédito después de la consolidación de deudas
Ahora, veamos formas de Reconstruya su puntaje de créditoReconstruya su puntaje de crédito después de la consolidación de deudas. Estas estrategias lo guiarán en la administración inteligente de sus cuentas y en la preparación para un futuro crediticio más saludable:
- Pague las facturas a tiempo: Su historial de pagos es el factor más importante en su puntaje de crédito. Configure pagos automáticos o recordatorios para evitar omitir fechas de vencimiento, incluso en los servicios públicos.
- Manténgase al día con las cuentas: Si se ha atrasado, póngase y manténgase al día. Cuanto más tiempo se mantenga al día con los pagos puntuales, más mejorará gradualmente su puntaje.
- Saldos más bajos de tarjetas de crédito: Trate de mantener sus saldos por debajo del 30% de sus límites de crédito. Los saldos altos pueden dañar su índice de utilización de crédito, así que pague esas tarjetas lo más rápido posible.
- Evite nuevas consultas de crédito: Cada nueva consulta de crédito puede afectar ligeramente su puntaje. Solo solicite crédito cuando sea necesario y evite las tentadoras ofertas de tarjetas de tiendas que prometen descuentos rápidos.
- Reconstruya el crédito de manera responsable: Considere tarjetas de crédito o préstamos pequeños con garantía que informen a los tres burós de crédito. Úselas con inteligencia: haga pequeñas compras y páguelas cada mes para construir un historial de pagos positivo.
- No cierre cuentas antiguas: La antigüedad del historial de crédito es importante. Mantener abiertas las cuentas más antiguas (especialmente aquellas con un buen historial de pagos) puede ayudar a mejorar su puntaje con el tiempo.
- Combine: Una combinación saludable de tipos de crédito, como tarjetas de crédito, préstamos de automóviles o hipotecas, puede influir positivamente en su puntaje. Si solo tiene tarjetas de crédito, considere un pequeño préstamo personal, pero haga esos pagos a tiempo.
- Evite las transferencias de saldo como una muleta: La transferencia de saldos de una tarjeta a otra no aborda el problema de raíz y puede conducir a tasas de interés y comisiones más altas. En su lugar, concéntrese en pagar sus deudas.
- Tenga cuidado con la liquidación de deudas: Liquidar una deudaLiquidar una deuda Por menos de lo que debe puede parecer una victoria, pero puede permanecer en su informe de crédito como "liquidado" en lugar de "pagado en su totalidad", lo que puede perjudicar su puntaje a largo plazo.
- Busque ayuda profesional: Si está abrumado, no tiene que analizar sus opciones solo. Conéctese con una agencia de asesoramiento crediticio sin fines de lucro de confianza, como GreenPath, para obtener orientación personalizada. Un asesor puede revisar su panorama financiero completo y ayudarlo a decidir si un programa de manejo de deudas u otra estrategia de pago se ajusta a sus objetivos.
Transforme sus finanzas con el apoyo experto de GreenPath. Tome las riendas de su dinero a partir de ahora.
800-550-1961877-337-3399Consolidación de deudas vs. programa de manejo de deudas
La consolidación de deudas generalmente combina múltiples deudas en un nuevo préstamo o producto de crédito. A Programa de manejo de deudasPrograma de manejo de deudas a través de una organización sin fines de lucro como GreenPath adopta un enfoque diferente: proporciona un plan de pago estructurado, un pago mensual, posibles reducciones de tasas de interés y apoyo personalizado.
¿No estás seguro de qué camino tiene sentido para ti? Comience con Asesoramiento financiero gratuitoAsesoramiento financiero gratuito. Un asesor de GreenPath puede revisar sus ingresos, gastos y deudas, explicarle sus opciones y ayudarlo a construir un plan realista para el siguiente paso sin juicios ni obligaciones.
Preguntas frecuentes
¿Cuánto tiempo se tarda en reconstruir el crédito después de la consolidación de deudas?
No existe una línea de tiempo universal. Es posible que note cambios después de varios meses de pagos a tiempo y saldos más bajos, pero Reconstruyendo el créditoReconstruyendo el crédito Puede tomar más tiempo dependiendo de su historial de crédito, la actividad de su cuenta y cualquier información negativa en su informe de crédito.
¿La consolidación de deudas mejora automáticamente su puntaje de crédito?
No. La consolidación puede hacer que los pagos sean más fáciles de administrar, pero su puntaje aún dependerá de factores como el historial de pagos, la utilización del crédito, las nuevas consultas de crédito y la antigüedad de la cuenta. Los hábitos crediticios consistentes y responsables son los que respaldan la mejora con el tiempo.
¿Debo cerrar las tarjetas de crédito después de consolidar las deudas?
No automáticamente. Cerrar una cuenta más antigua puede acortar su historial de crédito o aumentar su índice de utilización de crédito. Antes de cerrar una tarjeta, considere su antigüedad, los cargos, el crédito disponible y si mantenerla abierta podría tentarlo a contraer nuevas deudas.
¿Qué debo hacer si encuentro un error en mi informe de crédito?
Póngase en contacto con la agencia de crédito para reportar la información inexacta y siga su proceso de disputa. Guarde copias de los documentos de respaldo y supervise sus informes para confirmar que se realicen correcciones.
¿Qué pasa si sigo teniendo problemas con los pagos después de consolidar la deuda?
Un asesor de crédito sin fines de lucro puede ayudarlo a revisar su presupuesto, deudas y opciones de pago. GreenPath ofrece asesoramiento gratuito sobre deudas y puede recomendar un programa de manejo de deudas si se ajusta a su situación.
También le puede interesar...
Revise su informe de crédito
Al manejar la deuda de la tarjeta de crédito, Monitoreo de su créditoMonitoreo de su crédito puede alertarlo sobre errores, protegerlo del fraude y brindarle información para fortalecer su puntaje de crédito.
Servicio Financiero GreenPath
Asesoramiento sobre deudas gratuito
Tome el control de sus finanzas, obtenga orientación personalizada y una experiencia presupuestaria sin complicaciones. GreenPath ofrece asesoramiento personalizado sobre cómo administrar su dinero.