Las Cuentas Trump son cuentas de inversión a largo plazo para niños menores de 18 años con números de Seguro Social válidos, con una contribución federal única de $1,000 disponible para ciudadanos estadounidenses elegibles nacidos entre el 1 y 2025 de enero y el 31 de diciembre de 2028.
Las familias pueden agregar dinero a una cuenta Trump, pero deben comprender los riesgos de inversión, los límites de contribución y las reglas para acceder a los fondos antes de decidir si contribuir.
Si ahorrar para su hijo le parece difícil junto con los gastos diarios, GreenPath ofrece asesoramiento financiero gratuito para ayudarlo a elaborar un presupuesto y planificar las prioridades financieras de su familia.
Si su hijo es elegible, una cuenta de Trump reclamada puede recibir una contribución federal única de $1,000 con décadas para crecer potencialmente. Eso puede sonar sencillo, pero antes de contar con el dinero para la universidad, un primer apartamento u otro gasto futuro, es útil comprender cómo funcionan realmente las cuentas de Trump.
También conocidas como cuentas 530A, las cuentas Trump son un nuevo tipo de cuenta de inversión con ventajas fiscales creada bajo la ley federal. Los niños elegibles nacidos entre los 2025 y los 2028 años pueden recibir una contribución federal única de $1,000.
Algunos padres pueden estar considerando el programa como una forma de invertir para sus hijos. Aún así, una cuenta de inversión no es lo mismo que una cuenta de ahorros, y calificar para una contribución del gobierno no significa que todas las familias verán el mismo resultado financiero.
¿Qué es una cuenta de Trump?
Una cuenta Trump es una cuenta de inversión a largo plazo abierta a nombre de un niño. Funciona de manera muy similar a una cuenta individual de jubilación (IRA, por sus siglas en inglés) tradicional, pero se aplican reglas especiales mientras el niño es menor de 18 años.
El dinero de la cuenta se invierte en lugar de mantenerse como efectivo en una cuenta de ahorros estándar. Las ganancias de las inversiones pueden crecer con impuestos diferidos, lo que significa que los impuestos sobre esas ganancias generalmente se posponen hasta que se retire el dinero, sujeto a las reglas aplicables.
Un padre u otro adulto autorizado actúa como custodio de la cuenta mientras el niño es menor de edad. El niño es el titular de la cuenta, pero el acceso a los fondos está restringido durante los primeros años de la cuenta.
Una realidad importante: no se garantiza que el valor de la cuenta aumente. Las inversiones pueden perder valor, y la cantidad disponible más adelante dependerá del rendimiento de la inversión, las comisiones y el momento en que se realicen las contribuciones y los retiros.
¿Quién es elegible para una cuenta de Trump?
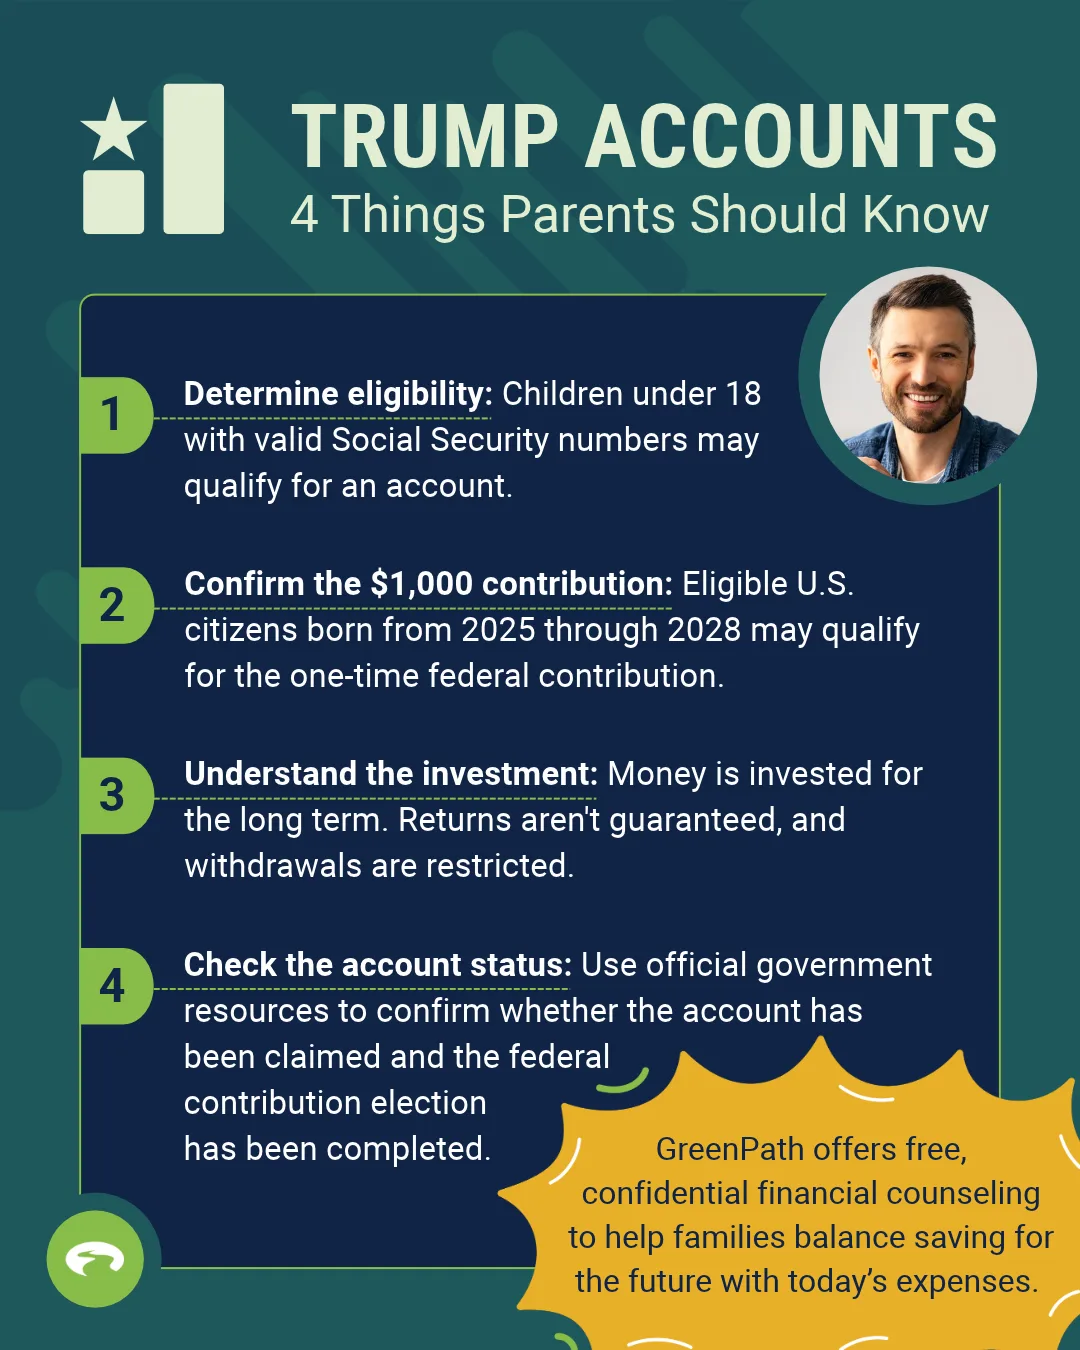
Cualquier niño menor de 18 años con un número de Seguro Social válido puede ser elegible para una cuenta Trump, siempre que se cumplan los requisitos de establecimiento de la cuenta. La contribución federal de $1,000 tiene requisitos de elegibilidad adicionales.
La clave es que la elegibilidad para la cuenta y la elegibilidad para la contribución de $1,000 no son exactamente lo mismo:
- Elegibilidad para una cuenta: El niño no debe haber cumplido 18 años antes del final del año calendario en el que se realiza la elección de la cuenta y debe tener un número de Seguro Social válido.
- Elegibilidad para la contribución federal de $1,000: El niño debe ser ciudadano estadounidense nacido entre el 1 y 2025 de enero y el 31 de diciembre de 2028, tener un número de Seguro Social válido y ser el hijo calificado de la persona que hace la elección.
Las familias no tienen que contribuir con su propio dinero para que un niño elegible reciba la contribución federal. Incluso si los depósitos adicionales no están en el presupuesto, un niño aún puede recibir la contribución si califica y se completan los pasos requeridos.
¿Cómo funciona la contribución de $1,000 a la cuenta Trump?
La contribución del gobierno federal de $1,000 proporciona una inversión inicial única para los niños elegibles nacidos entre los 2025 y los 2028 años. La contribución puede crecer o perder valor con el tiempo, dependiendo del rendimiento de la inversión.
La contribución se invierte en inversiones elegibles en lugar de depositarse en una cuenta de ahorros bancaria tradicional. Según las reglas actuales, las inversiones elegibles generalmente incluyen fondos mutuos de bajo costo o fondos cotizados en bolsa (ETF, por sus siglas en inglés) que rastrean índices bursátiles amplios de EE. UU.
La mayor ventaja potencial es el tiempo en el mercado. Si las inversiones crecen a lo largo de los años, los $1,000 iniciales podrían valer más para cuando el niño llegue a la edad adulta. Pero los rendimientos no están garantizados, y las caídas del mercado pueden reducir el valor de la cuenta.
La contribución de $1,000 no está disponible para que las familias la gasten hoy. Un padre o tutor debe reclamar la cuenta y completar el proceso de elección requerido, y las restricciones de retiro de la cuenta aún se aplican.
¿Las cuentas de Trump se abren automáticamente?
A partir del 1 de octubre de 2026, las reglas actualizadas del Tesoro prevén el establecimiento automático de cuentas para los hijos elegibles. Sin embargo, un padre o tutor debe reclamar la cuenta antes de administrarla o permitir la mayoría de las contribuciones, y la cuenta debe reclamarse para recibir la contribución del programa piloto federal de $1,000.
Si usted es padre o tutor, comience por verificar el estado de la cuenta del niño y confirme si se ha completado la elección de contribución piloto.
Las familias pueden usar la aplicación oficial de Trump Accounts o visitar TrumpAccounts.gov para obtener información actualizada. El IRS también proporciona orientación y acceso al Formulario 4547, Elección(es) de Cuentas de Trump, a través de su página de información de Cuentas de Trump.
Tenga cuidado con los mensajes no solicitados que afirman que debe pagar una tarifa para desbloquear una contribución del gobierno. Utilice sitios web oficiales del gobierno y aplicaciones verificadas en lugar de enlaces en mensajes de texto o correos electrónicos inesperados.
¿Pueden los padres y familiares contribuir a las cuentas de Trump?
Sí. Las familias pueden contribuir con su propio dinero a la Cuenta Trump de un niño, y las contribuciones elegibles también pueden provenir de fuentes como parientes, amigos, empleadores y ciertos programas gubernamentales o filantrópicos.
El límite general de contribución anual es de $5,000 por niño hasta el final del año calendario en el que el niño cumple 17 años, sujeto a las reglas y excepciones aplicables. El límite se ajusta a la inflación. Las contribuciones del empleador generalmente se limitan a $2,500 y cuentan para el límite anual de $5,000. La contribución de $1,000 al programa piloto federal no cuenta para este límite anual.
Antes de que alguien haga un depósito, es útil saber cómo se tratan las diferentes contribuciones:
- Padres y parientes: Las personas elegibles pueden contribuir al saldo de inversión a largo plazo del niño, dentro de los límites aplicables.
- Empleadores: Las contribuciones elegibles del empleador pueden estar disponibles a través de programas en el lugar de trabajo. Se aplican reglas especiales, incluida la forma en que las contribuciones del empleador cuentan para el límite anual.
- Programas gubernamentales y sin fines de lucro: Ciertas contribuciones calificadas se pueden hacer bajo los requisitos específicos del programa.
- Amigos y otros colaboradores: Las contribuciones pueden estar permitidas, pero las reglas de la cuenta y el límite anual aún se aplican.
Tenga en cuenta que esta no es una cuenta de ahorros tradicional, y agregar dinero no garantiza un rendimiento particular. Si decide contribuir, asegúrese de que la cantidad se ajuste a su presupuesto familiar y no excluya las necesidades más inmediatas.
¿Qué pasa cuando un niño cumple 18 años?
Las Cuentas Trump mantienen inversiones a largo plazo y, por lo general, restringen los retiros durante el período de crecimiento, con excepciones limitadas en virtud de las normas aplicables.
Cuando el beneficiario alcanza el umbral de edad correspondiente, las reglas especiales del período de crecimiento generalmente dan paso a las reglas tradicionales de la IRA. Cumplir 18 años no necesariamente hace que el saldo total esté disponible sin consecuencias fiscales; El tratamiento de la retirada depende de las normas y circunstancias aplicables.
Sigue explorando
Consulte estos recursos relacionados con GreenPath para obtener más orientación:
- ¿Debería abrir una cuenta de ahorros para su hijo?:¿Debería abrir una cuenta de ahorros para su hijo?: Explore cómo una cuenta de ahorros para niños puede apoyar los hábitos financieros y ayudar a su hijo a aprender sobre el dinero.
- Estrategias para ahorrar con éxito:Estrategias para ahorrar con éxito: Explore formas prácticas de ahorrar, prepararse para gastos inesperados y avanzar hacia sus objetivos financieros.
- Planificación inteligente para los costos de las escuelas K-12:Planificación inteligente para los costos de las escuelas K-12: Obtenga consejos prácticos para elaborar un presupuesto, ahorrar y prepararse para los gastos relacionados con la escuela, al tiempo que equilibra otras prioridades familiares.
Cuentas Trump vs. 529 planes y cuentas de ahorro
Una cuenta Trump es una forma de generar recursos financieros para un niño, pero no es la única. La mejor opción depende de para qué esté ahorrando, cuándo pueda necesitar el dinero y qué tan cómodo se sienta con el riesgo de inversión.
Una cuenta Trump contiene inversiones a largo plazo, puede incluir una contribución federal única para niños elegibles y restringe los retiros durante el período de crecimiento.
Un plan 529Un plan 529 es una cuenta con ventajas fiscales diseñada principalmente para gastos de educación. Dependiendo del plan y el uso de los fondos, los retiros calificados pueden recibir un tratamiento fiscal favorable. Las familias deben revisar las reglas del plan y los gastos elegibles antes de contribuir.
Una cuenta de ahorros para niños puede ser una mejor opción para el dinero que puede necesitarse antes. Dependiendo de la cuenta, los fondos pueden ser más accesibles y pueden ganar intereses en lugar de estar expuestos a las fluctuaciones del mercado de valores.
Antes de elegir, considere sus objetivos, necesidades de acceso, circunstancias fiscales y capacidad para manejar pérdidas de inversión. Un profesional de impuestos o un asesor financiero calificado pueden ayudarlo a comparar las opciones para su situación.
¿Debería contribuir con su propio dinero a una cuenta de Trump?
La contribución federal proporciona una inversión inicial para los niños elegibles, pero decidir si agregar su propio dinero requiere una revisión de su panorama financiero más amplio.
Comience con lo que está sucediendo en su presupuesto hoy. ¿Están cubiertos la vivienda, los servicios públicos, la comida y otros elementos esenciales? ¿Se mantiene al día con los pagos de deudas? ¿Tiene al menos algunos ahorros reservados para lo inesperado?
Si el dinero es escaso, no necesita estirar su presupuesto para financiar la cuenta de inversión de un niño. Contribuir con su propio dinero no es una condición para recibir la contribución federal, y proteger la estabilidad financiera actual de su hogar también es importante.
Si hay Espacio en su presupuestoEspacio en su presupuesto, piensa en cuánto podrías contribuir sin poner en riesgo otras prioridades. También vale la pena comparar una cuenta Trump con otros objetivos, como crear un fondo de emergencia o contribuir a una cuenta de ahorros para la educación.
Verifique primero la elegibilidad de su hijo y el estado de su cuenta, luego vuelva a revisar las contribuciones adicionales después de revisar sus gastos mensuales y metas de ahorro.
Elabore un plan financiero que funcione para su familia
Ya sea que esté pensando en ahorrar para el futuro de su hijo o tratando de ajustar los gastos de hoy, GreenPath puede ayudarlo a explorar sus opciones con asesoramiento financiero gratuito y confidencial.