El verdadero costo de ser propietario de una vivienda incluye mucho más que el pago de una hipoteca, lo que hace que la elaboración de un presupuesto proactivo sea esencial.
Incluir ahorros en mantenimiento en su plan de gastos mensuales puede ayudar a prevenir el estrés financiero cuando surgen reparaciones y emergencias.
Si los costos de ser propietario de una vivienda están estirando su presupuesto, los servicios de asesoramiento financiero y de vivienda de GreenPath pueden ayudarlo a crear un plan con confianza.
Comprar una casa puede crear estabilidad y construir su futuro. Pero después del día de cierre, muchos propietarios descubren una realidad menos discutida: las casas generan gastos cuando menos los esperas.
Un calentador de agua falla. Una tormenta daña el techo. Suben los impuestos sobre la propiedad. Un sistema HVAC envejecido necesita ser reemplazado durante la semana más calurosa del verano.
Estas sorpresas no significan que comprar una vivienda haya sido un error. Muestran por qué ser propietario de una vivienda con éxito requiere una preparación más allá del pago de la hipoteca.
Los costos ocultos de ser propietario de una casa
Muchos compradores primerizos calculan la asequibilidad en torno al pago de la hipoteca. Pero los propietarios también enfrentan impuestos sobre la propiedad, seguros, servicios públicos, mantenimiento, jardinería, reemplazo de electrodomésticos y reparaciones de emergencia.
Investigaciones recientes muestran cuán comunes son estas sorpresas. De acuerdo con la encuesta de Bankrate sobre los 2025 arrepentimientos de los propietarios de viviendas, entre los propietarios que informaron que se arrepentían de la compra de su vivienda, el 42% dijo que el mantenimiento y los costos ocultos terminaron siendo más caros de lo esperado.
De manera similar, el Informe de la Encuesta de 2025 Propietarios de Viviendas de EE. UU. de U.S. News encontró que el 60% de los propietarios identificaron las reparaciones inesperadas de sistemas esenciales como techos, HVAC, sistemas eléctricos o electrodomésticos como una de las principales preocupaciones, mientras que al 47% le preocupaba enfrentar una reparación inesperada importante dentro del próximo año.
Los costos inesperados son comunes, y planificarlos es parte de ser propietario de una vivienda.
¿Por qué es diferente elaborar un presupuesto para ser propietario de una vivienda?
Los presupuestos tradicionales se centran en los gastos recurrentes: hipoteca, servicios públicos, Internet y otras facturas mensuales. Ser propietario de una vivienda es diferente porque muchos de los costos principales son irregulares.
En lugar de preguntar solamente: "¿Cuáles son mis costos mensuales de vivienda?", también pregunte:
"¿Cuáles son mis costos mensuales de vivienda y cuánto debo reservar para futuras reparaciones y mantenimiento?"
Esta mentalidad puede ayudar a reducir la dependencia del crédito con intereses altos cuando llega una reparación importante.
Cree un fondo de emergencia para reparaciones en el hogar
Un fondo dedicado al mantenimiento del hogar le ayuda a prepararse para las reparaciones y el mantenimiento sin recurrir a los ahorros reservados para otras emergencias.
Aparte dinero cada mes para reparaciones y mantenimiento. Incluso las contribuciones modestas crean un colchón útil a lo largo del tiempo.
Por ejemplo:
- $50 por mes se convierten en $600 en un año.
- $100 por mes se convierten en $1,200.
- $200 por mes se convierten en $2,400.
Es posible que estos montos no cubran todas las reparaciones, pero pueden reducir el impacto financiero.
Mantener los ahorros para reparaciones del hogar separados de los ahorros generales puede hacer que el dinero sea más fácil de rastrear y menos tentador de usar para otros gastos.
¿Cuánto debe presupuestar para el mantenimiento del hogar?
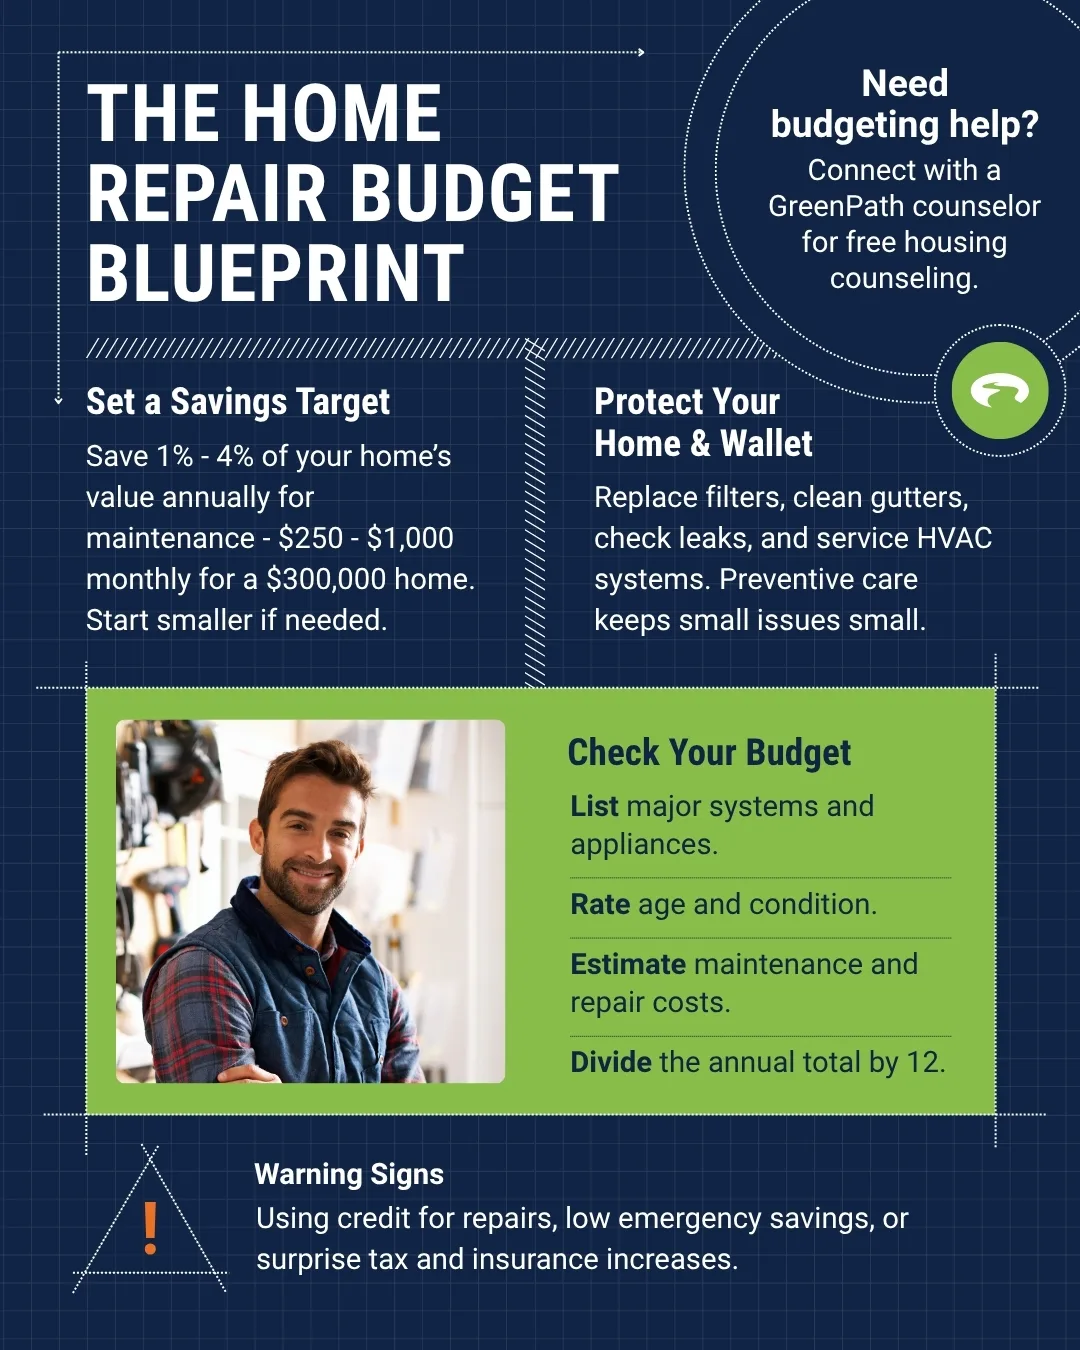
Un punto de partida común es ahorrar un porcentaje del valor de su casa cada año para mantenimiento y reparaciones. La guía de Redfin del 2025 de diciembre recomienda un rango del 1% al 4%, ajustado por la antigüedad, el tamaño y la ubicación de la casa. Para una vivienda de $300,000, del 1% al 4% equivale a $3,000 a $12,000 al año, o alrededor de $250 a $1,000 al mes. Utilícelo como rango de planificación y elija una cantidad que se ajuste a los gastos esenciales, los pagos de deudas y otros objetivos.
Ajuste su objetivo para la condición de la casa, el clima y la vida útil restante del techo, HVAC, plomería, sistema eléctrico y electrodomésticos. Si el monto total no es realista, comience con algo más pequeño y auméntelo cuando su presupuesto lo permita.
Verificación del presupuesto de mantenimiento del hogar de GreenPath
Utilice esta verificación de cuatro pasos para establecer una meta mensual:
- Lista: Anote su techo, HVAC, calentador de agua, plomería, sistema eléctrico y electrodomésticos principales.
- Tarifa: Marque cada uno como más nuevo, de mediana edad o a punto de ser reemplazado.
- Estimación: Agregue el mantenimiento anual y los costos probables de reparación o reemplazo.
- Dividir: Divida el total anual por 12 y luego ajústelo a su flujo de efectivo.
Revise el plan anualmente o después de una reparación importante, un cambio de seguro o una mejora en el hogar.
Cree un fondo de amortización para reparaciones en el hogar
Algunos gastos de vivienda son predecibles. Un sistema HVAC antiguo, electrodomésticos anticuados o pintura exterior pueden necesitar atención en unos pocos años.
Un fondo de amortización le permite ahorrar gradualmente para esos costos conocidos. Si es posible que sea necesario reemplazar el techo en cinco años, reservar pequeñas cantidades ahora puede hacer que el gasto sea más manejable.
Siga explorando: Recursos para propietarios de vivienda de GreenPath
Explore estos recursos de GreenPath para obtener más orientación sobre la propiedad de vivienda:
- Trucos para compradores de vivienda - Seminario web grabado:Trucos para compradores de vivienda - Seminario web grabado: Aprenda a prepararse, comprenda los conceptos básicos de las hipotecas y navegue por el proceso de compra.
- Comprar o no comprar:Comprar o no comprar: Evalúe si ser propietario de una vivienda se ajusta a sus objetivos y presupuesto.
- La guía definitiva de recursos de vivienda:La guía definitiva de recursos de vivienda: Encuentre orientación para comprar, mantener o manejar la tensión financiera.
- Vivienda 101:Vivienda 101: Tome lecciones a su propio ritmo sobre la preparación, las hipotecas, los agentes, las solicitudes y el cierre.
Mire más allá de las reparaciones del hogar
Los costos inesperados van más allá de las reparaciones. Los propietarios de viviendas también pueden enfrentarse:
- Aumento de las primas de seguros
- Aumentos en el impuesto a la propiedad
- Mayores costos de servicios públicos
- Evaluaciones de la Asociación de Propietarios
- Gastos de preparación para tormentas
- Necesidades de mantenimiento estacional
Durante la revisión de su presupuesto anual, compare estos costos con el año anterior y planifique los aumentos. La flexibilidad de hoy puede reducir las sorpresas de mañana.
El valor del mantenimiento preventivo del hogar
El mantenimiento preventivo puede evitar que los pequeños problemas se conviertan en emergencias costosas.
- Reemplazar los filtros HVAC con regularidad
- Limpieza de canaletas antes de las tormentas estacionales
- Revisar el calafateo alrededor de ventanas y puertas
- Inspección de la plomería en busca de fugas
- Mantenimiento anual de los sistemas de calefacción y refrigeración
Estos pasos pueden prolongar la vida útil de los sistemas principales y ayudar a proteger tanto su hogar como su bienestar financiero.
Señales de que su presupuesto para ser propietario de una vivienda necesita atención
Es posible que sea necesario ajustar su presupuesto de vivienda si:
- Regularmente depende de las tarjetas de crédito para cubrir las reparaciones.
- Tiene pocos o ningún ahorro para emergencias.
- Una factura de reparación lo obligaría a dejar de hacer otros pagos esenciales.
- Los impuestos sobre la propiedad o los aumentos del seguro lo toman desprevenido cada año.
- No está seguro de cuánto cuesta realmente mantener su casa anualmente.
Estas señales no significan que haya fracasado; Son indicaciones para fortalecer su plan antes de que surja un desafío mayor.
Ser propietario de una vivienda es un viaje, no una prueba
Los propietarios exitosos no tienen todo resuelto. Se preparan para gastos sorpresa y se ajustan cuando el presupuesto parece ajustado.
Acumule ahorros para emergencias, planifique el mantenimiento, revise su presupuesto con regularidad y aborde los pequeños problemas con anticipación. Estos hábitos no pueden evitar todas las sorpresas, pero pueden ayudarlo a manejar los costos inesperados con menos interrupciones y más confianza.
Obtenga ayuda personalizada con su presupuesto de vivienda
¿Los costos de ser propietario de una vivienda estiran su presupuesto? Los asesores financieros y de vivienda de GreenPath pueden ayudarlo a revisar los gastos de vivienda, los pagos de deudas, los ahorros para emergencias y las metas de mantenimiento del hogar, e identificar los próximos pasos prácticos.