La consolidación de deudas combina múltiples saldos en un solo pago, pero una factura mensual más baja no significa automáticamente menores costos generales; Compare la tasa de interés, las tarifas, el plazo de pago y el monto total reembolsado.
Un préstamo de consolidación puede causar una caída temporal en el puntaje de crédito debido a una consulta dura, mientras que los pagos constantes a tiempo pueden ayudar con el tiempo; Los pagos atrasados o los nuevos gastos con tarjeta de crédito pueden profundizar el problema.
La consolidación de deudas no es lo mismo que un programa de manejo de deudas: la consolidación generalmente requiere un nuevo préstamo, mientras que un DMP ofrece un plan de pago estructurado, concesiones a los acreedores, educación financiera y apoyo continuo a través de una agencia de asesoramiento crediticio.
La buena noticia: ha decidido hacer frente a sus deudas. La mala noticia: no sabe qué hacer a continuación. ¿Qué estrategia de pago es la mejor y cuál es la letra pequeña?
En primer lugar, no está solo: con la inflación y las altas tasas de interés de las tarjetas de crédito, la mayoría de los estadounidenses también están sintiendo la carga. Informes recientes también muestran que más consumidores están recurriendo a la consolidación de deudas a medida que el aumento de los costos ejerce una presión adicional sobre los presupuestos familiares. Pero antes de pasar a la acción, es importante comprender las diferencias entre dos opciones que podría estar ponderando: la consolidación de deudas y los programas de manejo de deudas. Echemos un vistazo a ambos.
¿Qué es la consolidación de deudas?
Consolidación de deudasConsolidación de deudas Implica acumular varias deudas en un solo pago, generalmente con una tasa de interés más baja. Esto puede facilitar la administración de sus pagos y potencialmente ahorrarle dinero en intereses. Si bien la consolidación de deudas puede ofrecer un alivio temporal de las altas tasas de interés y los múltiples malabarismos con las facturas, podría caer en trampas que empeoren su situación financiera si no hace las preguntas correctas (¡ya llegaremos a eso!).
¿Cómo afecta la consolidación de deudas a su crédito?
Cuando usted Solicite un préstamo para consolidación de deudasSolicite un préstamo para consolidación de deudasPor lo general, los prestamistas realizan una investigación exhaustiva sobre su informe de crédito. Esto puede causar una caída leve y temporal en su puntaje de crédito. Una vez que consolide sus deudas en un solo pago mensual, administrar sus pagos se vuelve más fácil, lo que reduce la probabilidad de omitir pagos y beneficia su puntaje de crédito.
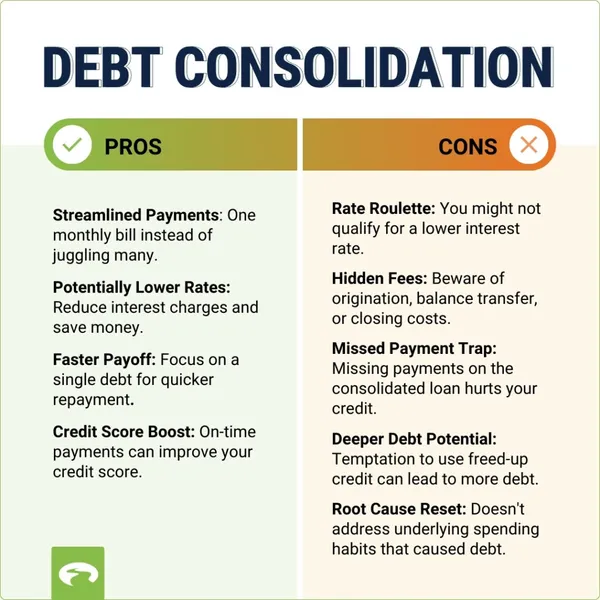
Por otro lado, si no maneja su deuda consolidada de manera responsable, puede tener efectos adversos en su crédito. Cualquier pago omitido o atrasado de su préstamo consolidado puede dañar significativamente su puntaje de crédito y continuar usando sus tarjetas de crédito después de la consolidación también podría llevar a la acumulación de más deudas de las que tenía originalmente.
Transforme sus finanzas con el apoyo experto de GreenPath. Tome las riendas de su dinero a partir de ahora.
800-550-1961877-337-3399¿Cuáles son las desventajas de la consolidación de deudas?
Cargos y costos
Los préstamos de consolidación de deudas pueden conllevar cargos, incluidos los cargos de originación, los cargos por transferencia de saldo y los costos de cierre si está utilizando un préstamo con garantía hipotecaria. Estos cargos pueden acumularse rápidamente y consumir cualquier ahorro que pueda lograr a través de una tasa de interés más baja. Es crucial tener en cuenta estos costos en el proceso de toma de decisiones.
Riesgo de acumular más deudas
¿Uno de los mayores riesgos de la consolidación de deudas? La tentación de acumular más deudas. Después de consolidar, es posible que sienta la libertad de respirar financieramente y celebre con más gastos. Esto es especialmente riesgoso si consolida la deuda de tarjeta de crédito y luego comienza a usar esas tarjetas nuevamente, lo que podría terminar en una situación financiera peor que antes.
¿Es la consolidación de deudas una buena forma de salir de las deudas?
La consolidación de deudas puede ser útil para algunos, pero no es una solución única para todos. Para que sea eficaz, es necesario abordar los hábitos subyacentes que llevaron a las deudas en primer lugar. En pocas palabras, la consolidación puede ser una solución rápida en lugar de una solución a largo plazo.
¿Cuánto tiempo se tarda en mejorar mi puntaje de crédito después de la consolidación de deudas?
El tiempo que lleva mejorar su puntaje de crédito después de la consolidación de deudas varía en función de varios factores, incluido qué tan bien administra su deuda consolidada y su salud financiera general. Por lo general, puede comenzar a ver mejoras en unos pocos meses si realiza pagos a tiempo de manera constante y evita contraer deudas adicionales.
¿Se puede pagar la consolidación de deudas antes de tiempo?
La mayoría de los préstamos para consolidación de deudas permiten el pago temprano sin penalizaciones. Pagar su deuda consolidada antes de tiempo puede ahorrarle dinero en intereses y ayudarlo a librarse de las deudas más rápido. Sin embargo, es importante consultar con su prestamista para comprender los términos y condiciones antes de realizar pagos adicionales.
Preguntas para hacer a los prestamistas
Antes de optar por la consolidación de deudas, hay varios factores a considerar: tenga a mano estas preguntas cuando hable con posibles prestamistas para que se sienta informado financieramente.
- ¿Cuál es la tasa de interés del préstamo de consolidación?
- ¿Hay algún cargo asociado con el préstamo?
- ¿Cuál es el plazo de amortización?
- ¿Cómo afectará este préstamo a mi puntaje de crédito?
- ¿Hay alguna penalización por amortización anticipada?
Consolidación de deudas vs. programas de manejo de deudas
Mientras que la consolidación de deudas implica combinar varias deudas en un solo préstamo con un solo pago mensual, a menudo a una tasa de interés más baja, Programas de manejo de deudas (DMP, por sus siglas en inglés)Programas de manejo de deudas (DMP, por sus siglas en inglés) Ofrecer un enfoque holístico para abordar la deuda.
Un DMP, facilitado por una agencia de asesoramiento crediticio de buena reputación, le ayuda a crear un plan estructurado para pagar sus deudas, generalmente dentro de tres a cinco años. La agencia trabaja con los acreedores para acordar tasas de interés más bajas y renunciar a los cargos, lo que hace que sus pagos mensuales sean más manejables sin la necesidad de un nuevo préstamo. Este enfoque también incluye educación financieraeducación financiera y apoyo para la elaboración de presupuestos, lo que le permite desarrollar hábitos financieros más saludables.
Optar por el manejo de deudas en lugar de la consolidación de deudas puede proporcionar una solución más sostenible a sus desafíos financieros. Con un DMP, recibe orientación y apoyo continuos, lo que lo ayuda a abordar las causas fundamentales de la deuda y a mantenerse en el camino para evitar futuros problemas de deuda.
Dé el siguiente paso con un plan de deudas más claro
No tiene que elegir una estrategia de pago por su cuenta. Conéctese con GreenPath para Asesoramiento financiero gratuitoAsesoramiento financiero gratuito Y hable individualmente con un asesor financiero certificado que revisará sus ingresos, gastos y deudas sin juzgarlos. Se irá con una imagen más clara de si la consolidación de deudas, un Programa de manejo de deudasPrograma de manejo de deudasu otra opción que se adapte a su situación.
Preguntas frecuentes
¿Es lo mismo la consolidación de deudas que un programa de manejo de deudas?
No. La consolidación de deudas generalmente combina varias deudas en un nuevo préstamo o producto de crédito con un solo pago mensual. Un DMP crea un plan de pago estructurado a través de una agencia de asesoramiento crediticio y no requiere que usted obtenga un nuevo préstamo.
¿La consolidación de deudas reduce lo que debo?
Por lo general, no. La consolidación puede reducir su tasa de interés o hacer que los pagos sean más fáciles de manejar, pero por lo general usted sigue siendo responsable del saldo total. Revise las tarifas y el costo total del reembolso antes de decidir si le ahorrará dinero.
¿Qué puntaje de crédito necesito para un préstamo de consolidación?
Los requisitos varían según el prestamista y no existe un puntaje único que garantice la aprobación. A Puntaje de crédito más sólidoPuntaje de crédito más sólido puede ayudarlo a calificar para una tasa de interés más baja, mientras que un puntaje más bajo puede generar costos más altos o menos opciones.
¿Qué deudas puedo consolidar?
Saldos de tarjetas de crédito, facturas médicas, préstamos personales y otras deudas no garantizadas pueden ser elegiblespueden ser elegibles. Las hipotecas, los préstamos para automóviles, los préstamos estudiantiles federales, las deudas tributarias y otras deudas garantizadas o gubernamentales a menudo requieren diferentes opciones de pago.
¿Qué debo revisar antes de consolidar deudas?
Compare la tasa de interés, los cargos, el plazo de pago, el pago mensual y el monto total que pagará. Asegúrese de que el pago se ajuste a su presupuesto y considere si puede evitar agregar nuevas deudas después de la consolidación.
Servicio Financiero GreenPath
Asesoramiento sobre deudas gratuito
Tome el control de sus finanzas, obtenga orientación personalizada y una experiencia presupuestaria sin complicaciones. GreenPath ofrece asesoramiento personalizado sobre cómo administrar su dinero.